
SECTOR SERVICIOS ESPAÑOL – PMI OCTUBRE 2026
Aunque el informe se publicó el 4 de noviembre, los datos analizados corresponden a octubre de 2026. El sector servicios español mantuvo un crecimiento sólido durante el mes. El Índice PMI de Actividad Comercial se situó en 57,2 puntos, frente a los 58,3 de septiembre. Pese a registrar su lectura más baja de los últimos cuatro meses, permaneció claramente por encima del umbral de 50 puntos y de su tendencia histórica.
La actividad siguió apoyándose en el crecimiento de los nuevos pedidos y en una demanda interna favorable. Sin embargo, la expansión perdió algo de intensidad debido, principalmente, al descenso de las ventas internacionales. Al mismo tiempo, aumentaron los costes energéticos, de combustible, transporte y proveedores.
“La economía del sector servicios en España siguió expandiéndose a un ritmo por encima de la media en octubre, lo que apunta a un comienzo positivo del último trimestre del año en términos de crecimiento económico. No obstante, el sector no ha sido inmune a las dificultades que siguen afectando a la economía mundial, ya que se ha observado cierta reticencia por parte de algunos clientes (especialmente internacionales) a comprometerse a realizar nuevos pedidos, en un contexto marcado por la incertidumbre en las perspectivas futuras.
Asimismo, el aumento de las presiones de los precios debido al encarecimiento de la energía y del combustible limitaron los presupuestos de los clientes y aumentaron los gastos operativos de las empresas de servicios en su mayor medida en siete meses. Por su parte, las presiones competitivas han limitado, en cierta medida, la capacidad de repercutir estos mayores costes a los clientes.
A pesar de ello, el sector sigue mostrando una notable resiliencia frente a estos desafíos. Las empresas mantienen proyecciones positivas respecto a la actividad y la demanda, con un nivel de confianza que ha aumentado hasta su máxima en ocho meses, mientras que el crecimiento del empleo se mantuvo”.
Paul Smith, Economics Director de S&P Global Market Intelligence.
Demanda y actividad
La actividad mantiene un crecimiento sólido
La actividad comercial aumentó de nuevo en octubre gracias a una mayor demanda y a la mejora de las condiciones del mercado. No obstante, su ritmo de crecimiento se moderó hasta el nivel más bajo de los últimos cuatro meses.
Los nuevos pedidos continuaron aumentando, aunque su índice descendió de 56,0 a 54,0 puntos. El crecimiento se concentró principalmente en los servicios al consumidor y en los servicios comerciales y profesionales.
Se debilita la demanda internacional
Los nuevos pedidos procedentes del extranjero disminuyeron por segundo mes consecutivo. El índice cayó de 49,2 a 47,7 puntos, señalando la contracción más intensa desde mayo. Las empresas detectaron reticencia entre los clientes internacionales a cerrar nuevos acuerdos comerciales.
Esta evolución aconseja diferenciar entre la fortaleza de la demanda interna y una demanda exterior más expuesta a la incertidumbre económica internacional.
Empleo y capacidad
Continúa la creación de empleo
Las empresas volvieron a ampliar sus plantillas para responder al crecimiento de la actividad y de los nuevos pedidos. El empleo aumentó al ritmo más intenso desde julio y el sector acumula ya más de cuatro años consecutivos de creación de puestos de trabajo.
Aumenta la presión sobre la capacidad operativa
A pesar de las contrataciones, los pedidos pendientes crecieron por quinto mes consecutivo y a un ritmo históricamente elevado. Su índice avanzó de 51,0 a 54,0 puntos, lo que refleja que parte de las empresas continúa teniendo dificultades para absorber las cargas de trabajo.
El desempeño de los proveedores también se deterioró ligeramente. Las empresas señalaron mayores tiempos de entrega y un incremento continuado de los precios de compra.
Costes e inflación
Los costes registran su mayor incremento en siete meses
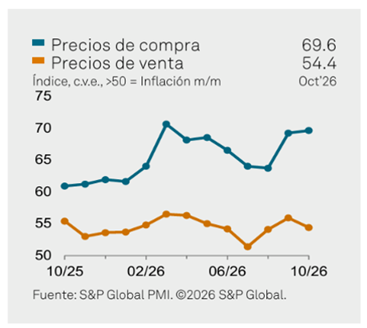
La inflación de los costes de los insumos volvió a intensificarse. El índice de precios pagados alcanzó los 69,6 puntos, frente a los 69,2 de septiembre, y se situó en su nivel más elevado desde marzo.
Entre las principales fuentes de presión se encuentran:
- El encarecimiento de la energía.
- La subida de los combustibles.
- El aumento de los costes del transporte.
- El incremento generalizado de las tarifas de los proveedores.
- La presión de los costes laborales y los salarios.
El informe no recoge ningún producto o servicio con una reducción de precio. Además, identifica escasez en electrónica, memorias, personal cualificado y técnico, conductores y servicios de transporte, entre otros recursos.
Menor capacidad para repercutir los costes
Las empresas aumentaron sus precios de venta para compensar el crecimiento de los gastos operativos. Sin embargo, el índice de precios cobrados descendió de 55,9 a 54,4 puntos, debido a las presiones competitivas y a las solicitudes de descuentos de los clientes.
Esta diferencia entre el aumento de los costes y el crecimiento más moderado de los precios de venta representa un riesgo para los márgenes empresariales.
Confianza empresarial
La confianza de las empresas mejoró hasta alcanzar su nivel más alto en ocho meses. El índice de actividad futura subió de 61,8 a 65,0 puntos, prácticamente en línea con su tendencia de largo plazo.
Las compañías esperan beneficiarse de las inversiones realizadas en productos, servicios y otras iniciativas empresariales. No obstante, persisten las preocupaciones relacionadas con la incertidumbre, la presión competitiva y un posible debilitamiento de la demanda.
PMI Compuesto
El Índice PMI Compuesto de España descendió de 56,8 puntos en septiembre a 56,2 en octubre, pero continuó señalando un fuerte crecimiento de la actividad privada por sexto mes consecutivo.
El sector servicios volvió a ser el principal motor del crecimiento, mientras que la industria manufacturera registró una expansión sólida y acelerada de la producción. Ambos sectores aumentaron sus nuevos pedidos, aunque solo los servicios generaron empleo.
¿Qué pueden hacer las empresas?
1. Reforzar el control de los costes
El fuerte encarecimiento de la energía, los combustibles, el transporte y los servicios de proveedores exige revisar presupuestos, contratos y fórmulas de actualización de precios. Para Compras, resulta especialmente relevante analizar el coste total de adquisición y no limitar las negociaciones al precio unitario.
2. Proteger los márgenes
La capacidad para trasladar los costes a los clientes está limitada por la competencia y la demanda de descuentos. Las empresas deben combinar la negociación con proveedores, la mejora de la productividad y la revisión selectiva de precios para reducir el impacto sobre la rentabilidad.
3. Asegurar la capacidad de los proveedores
El aumento de los pedidos pendientes y el deterioro de los plazos de entrega aconsejan revisar la capacidad de los proveedores críticos. Conviene identificar alternativas para categorías expuestas como transporte, energía, electrónica, servicios informáticos y perfiles técnicos.
4. Gestionar de forma diferenciada la demanda nacional e internacional
La fortaleza del mercado interno contrasta con la caída de los pedidos del exterior. Las empresas deben ajustar sus previsiones comerciales y de capacidad por mercado, evitando trasladar automáticamente el dinamismo nacional a sus estimaciones internacionales.
5. Anticipar las necesidades de talento
La acumulación de trabajo pendiente y la escasez de profesionales cualificados pueden limitar el crecimiento. Compras y Recursos Humanos deberían coordinar la contratación de servicios externos, la planificación de capacidades y la disponibilidad de perfiles especializados.
Conclusiones
El PMI de octubre confirma que el sector servicios español mantiene un crecimiento sólido y continúa siendo el principal impulsor de la economía. La actividad, los nuevos pedidos y el empleo siguen avanzando, mientras la confianza empresarial alcanza su nivel más alto en ocho meses.
Sin embargo, aparecen señales que aconsejan prudencia. El crecimiento de los nuevos pedidos se ha moderado, la demanda internacional encadena dos meses de contracción y la capacidad operativa continúa tensionada, como refleja el aumento de los pedidos pendientes.
El principal riesgo se concentra en los costes. La inflación de los insumos alcanza su nivel más elevado en siete meses, mientras que la competencia limita la posibilidad de repercutir completamente esos incrementos a los clientes. Esta combinación puede deteriorar los márgenes incluso en un contexto de fuerte actividad.
Para la función de Compras, el escenario exige reforzar el seguimiento de las categorías más expuestas, asegurar la capacidad de los proveedores y buscar eficiencias que protejan la rentabilidad. El sector crece, pero sostener ese crecimiento dependerá cada vez más de la capacidad para controlar costes y evitar cuellos de botella.
Mensaje clave para Compras
El sector servicios mantiene un crecimiento sólido, pero la moderación de los pedidos y el fuerte aumento de los costes obligan a Compras a priorizar la protección de márgenes, la capacidad de los proveedores y la seguridad del suministro.
Más info sobre el PMI del sector servicios de octubre de 2026
