
SECTOR MANUFACTURERO ESPAÑOL – PMI OCTUBRE 2026
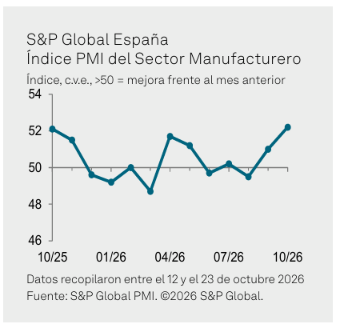
Aunque el informe se publicó el 2 de noviembre, los datos analizados en el documento corresponden a octubre de 2026. El PMI Manufacturero español aumentó hasta 52,2 puntos, frente a los 51,0 registrados en septiembre, y alcanzó su nivel más elevado desde agosto de 2025.
La actividad manufacturera mejoró por segundo mes consecutivo, impulsada por el crecimiento simultáneo de la producción y de los nuevos pedidos. Sin embargo, el avance estuvo acompañado por una intensificación de la inflación, nuevos retrasos en los suministros, un ligero descenso del empleo y un deterioro de la confianza empresarial.
“La economía del sector manufacturero español mostró una renovada resiliencia frente a los desafíos persistentes observados en octubre. La producción repuntó y los nuevos pedidos aumentaron por primera vez en seis meses, registrando los mejores ritmos de crecimiento en cerca de un año. Este repunte en el crecimiento resulta aún más impresionante si se considera el contexto de las dificultades que siguen afectando al sector, principalmente los elevados precios de la energía, los cuales impulsaron la inflación de los costes de los insumos en general hasta su máxima de cinco meses en octubre.
Asimismo, persisten las perturbaciones en el lado de la oferta, lo que se traduce en plazos de entrega cada vez más prolongados, mientras que las empresas temen que la inestabilidad global persista a medio plazo, y en consecuencia, la confianza en las perspectivas para los próximos doce meses ha caído desde septiembre. Por lo tanto, no es de extrañar que las empresas se hayan mostrado cautelosas en sus contrataciones, ya que la última encuesta revela una cierta reticencia por parte de los fabricantes a reemplazar a los empleados que dejaron voluntariamente la empresa, y el impacto neto ha sido una disminución marginal del empleo frente a septiembre”.
Paul Smith, Economics Director de S&P Global Market Intelligence.
Producción y demanda
La producción acelera su crecimiento
La producción manufacturera aumentó por segundo mes consecutivo y lo hizo al ritmo más intenso en casi un año. Su índice avanzó de 50,3 puntos en septiembre a 52,1 en octubre, apoyado en la mejora de la demanda y en la captación de nuevos contratos.
Los nuevos pedidos crecieron por primera vez desde abril y alcanzaron los 52,3 puntos, frente a los 49,7 de septiembre. El incremento fue el más fuerte de los últimos doce meses.
Mejora la demanda internacional
Los pedidos de exportación aumentaron por segundo mes consecutivo. Su índice se situó en 52,0 puntos, frente a los 51,3 del mes anterior, y registró su mejor evolución desde finales de 2024. Las empresas destacaron especialmente la mejora de la demanda procedente de mercados europeos.
Empleo y capacidad
El empleo vuelve a disminuir
A pesar de la aceleración de la actividad, el empleo descendió ligeramente en octubre. Su índice se situó en 49,8 puntos, después de la estabilidad registrada en septiembre.
Algunas empresas optaron por no sustituir a las personas que dejaron voluntariamente sus puestos. Esta cautela contrasta con el aumento de la carga de trabajo y refleja las dudas empresariales sobre la continuidad de la recuperación.
Aumentan con fuerza los pedidos pendientes
Los pedidos pendientes crecieron por segundo mes consecutivo y al ritmo más intenso desde agosto de 2025. Su índice avanzó de 51,4 a 53,9 puntos, como consecuencia del incremento de los nuevos pedidos, los retrasos productivos y las limitaciones de capacidad.
Los stocks de productos terminados también aumentaron ligeramente por primera vez desde junio, debido en algunos casos a una acumulación deliberada de existencias para atender ventas futuras.
Cadenas de suministro
Persisten los retrasos de los proveedores
Los plazos de entrega continuaron alargándose de forma considerable. Aunque el deterioro fue el menos intenso de los últimos ocho meses, siguió siendo mayor que su tendencia histórica.
Las empresas señalaron falta de existencias en las instalaciones de los proveedores y retrasos persistentes en rutas marítimas clave. El índice de plazos de entrega se situó en 43,5 puntos, claramente por debajo del umbral de 50.
Las empresas vuelven a aumentar sus compras
Ante la escasez y el encarecimiento de los insumos, los fabricantes incrementaron su actividad de compra por primera vez desde noviembre de 2025. El volumen de compras alcanzó los 51,2 puntos y los stocks de compras subieron hasta 50,7, su primer incremento en trece meses.
Esta estrategia puede ayudar a asegurar materiales críticos, pero también aumenta el capital inmovilizado y la exposición a posibles correcciones de precios o cambios en la demanda.
Costes e inflación
Los costes alcanzan su nivel más alto desde mayo
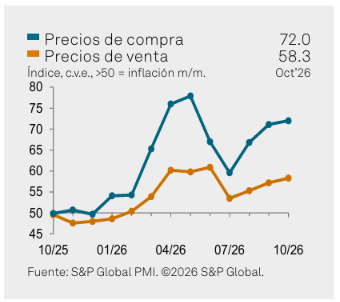
La inflación de los precios de compra se intensificó hasta los 72,0 puntos, frente a los 71,1 de septiembre. Se trata del incremento más rápido de los últimos cinco meses y de una tasa muy superior a su promedio histórico.
Las principales presiones procedieron de:
- Energía y combustibles.
- Logística y transporte marítimo.
- Hierro, acero y otros metales.
- Productos químicos y plásticos.
- Material eléctrico y componentes electrónicos.
- Papel, madera y embalajes.
El informe también identifica escasez de acero, aluminio, componentes electrónicos, tarjetas de circuito impreso, determinados aceites y productos químicos, soja y algunos productos de papel, madera y caucho.
Los fabricantes trasladan los costes a sus clientes
Los precios de venta aumentaron por tercer mes consecutivo y alcanzaron los 58,3 puntos, frente a los 57,2 de septiembre. La inflación de los precios cobrados fue la más elevada desde junio, ya que las empresas trasladaron parte de los mayores costes operativos a sus clientes.
Confianza empresarial
Las empresas mantuvieron expectativas positivas sobre la producción de los próximos doce meses, apoyadas en inversiones previstas en maquinaria, equipamiento, capacidad y nuevas gamas de productos.
No obstante, el índice de producción futura descendió de 63,0 a 59,9 puntos y quedó por debajo de su tendencia histórica. El aumento de los costes y la persistencia de la incertidumbre geopolítica redujeron el optimismo de los fabricantes.
¿Qué pueden hacer las empresas?
1. Protegerse frente a la inflación de los insumos
El fuerte encarecimiento de la energía, el transporte y los metales aconseja revisar contratos, fórmulas de indexación y estructuras de costes. Compras debería separar incrementos coyunturales de cambios estructurales antes de aceptar revisiones de precios.
2. Asegurar materiales críticos
La escasez afecta a categorías como acero, aluminio, electrónica y determinados productos químicos. Conviene revisar coberturas, plazos de aprovisionamiento y fuentes alternativas para los materiales con mayor impacto operativo.
3. Diversificar proveedores y rutas logísticas
Los retrasos marítimos y la falta de existencias en proveedores siguen afectando a los plazos de entrega. La homologación de proveedores alternativos y el análisis de rutas secundarias pueden reducir la exposición a interrupciones.
4. Ajustar los inventarios según el riesgo
Las empresas han vuelto a acumular insumos para asegurar su producción. Esta estrategia debe aplicarse de forma selectiva, priorizando materiales críticos y evitando un crecimiento generalizado del stock que aumente innecesariamente el capital circulante.
5. Coordinar capacidad, empleo y demanda
La combinación de más pedidos pendientes y una ligera reducción del empleo puede generar cuellos de botella. Compras, Operaciones y Recursos Humanos deben alinear previsiones, necesidades de capacidad y contratación de servicios externos.
Conclusiones
El PMI de octubre confirma una aceleración de la actividad manufacturera española. La producción y los nuevos pedidos crecieron simultáneamente por primera vez en seis meses, mientras que la mejora de las exportaciones contribuyó a situar el índice general en su nivel más elevado desde agosto de 2025.
Sin embargo, la recuperación no está exenta de riesgos. La inflación de los costes se encuentra en máximos de cinco meses, los plazos de entrega siguen aumentando y la acumulación de pedidos pendientes evidencia una mayor presión sobre la capacidad productiva.
El ligero descenso del empleo y el deterioro de la confianza muestran que las empresas todavía mantienen una actitud prudente. Aunque esperan que la producción continúe creciendo, el encarecimiento de los insumos y la incertidumbre geopolítica pueden condicionar la evolución de la demanda.
Para la función de Compras, el escenario exige asegurar el abastecimiento sin sobredimensionar los inventarios, reforzar la negociación basada en datos y controlar la exposición a energía, transporte, metales y materiales críticos.
Mensaje clave para Compras
La industria manufacturera acelera su crecimiento, pero la subida de los costes y las persistentes tensiones de suministro obligan a Compras a combinar seguridad de abastecimiento, control de precios y una gestión selectiva de los inventarios.
Más información sobre el PMI del sector manufacturero español de octubre aquí
