
SECTOR MANUFACTURERO ESPAÑOL – PMI AGOSTO 2026
El sector manufacturero español volvió a terreno contractivo en agosto de 2026. El Índice PMI del Sector Manufacturero descendió hasta 49,5 puntos, frente a los 50,2 registrados en julio, situándose por debajo del nivel de 50 que separa el crecimiento de la contracción.
Se trata de la lectura más baja desde marzo y supone el segundo deterioro de las condiciones operativas registrado en los últimos tres meses.
La evolución estuvo marcada por la caída simultánea de la producción y los nuevos pedidos, una reducción del empleo y un fuerte incremento de los costes de los insumos, especialmente de la energía.
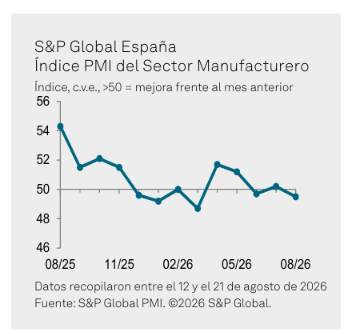
Evolución del Índice PMI del sector manufacturero español. Fuente: S&P Global PMI.
“Agosto resultó ser un mes algo desafiante para el sector manufacturero español, ya que tanto la producción como los nuevos pedidos registraron descensos mensuales en medio de un estancamiento de la demanda del mercado. Esta debilidad se manifestó con especial intensidad entre los fabricantes de bienes de capital, ya que las empresas siguen teniendo dificultades para atraer inversiones y cerrar nuevos contratos debido a la incertidumbre reinante en el mercado.
Dicha incertidumbre puede ser vinculada a la volatilidad en la fijación de precios que las empresas continúan experimentando en 2026. Ante el nuevo repunte de los costes energéticos en agosto, la inflación de los precios de los insumos se ha disparado de nuevo, ejerciendo una presión considerable en los márgenes de beneficios, por lo que la confianza en las perspectivas se mantuvo débil. No es de extrañar que las empresas se mostraran reticentes a contratar personal o adquirir nuevos insumos, hecho que se tradujo en un recorte tanto del empleo como de la actividad de compras en el mes”.
Paul Smith, Economics Director de S&P Global Market Intelligence
PRODUCCIÓN Y DEMANDA
La producción registra su mayor caída desde finales de 2023
La producción manufacturera disminuyó por tercer mes consecutivo en agosto y lo hizo al ritmo más intenso desde diciembre de 2023.
Las empresas señalaron un estancamiento de la demanda que provocó una nueva reducción tanto de los nuevos pedidos como de los niveles de producción.
Los nuevos pedidos disminuyeron por cuarto mes consecutivo, aunque el descenso continuó siendo relativamente moderado.
La caída afectó tanto al mercado nacional como al internacional. En las exportaciones, las empresas señalaron el impacto de los aranceles, aunque el descenso de los pedidos procedentes del exterior fue marginal y el más leve desde noviembre de 2025.
EMPLEO Y CAPACIDAD
El empleo vuelve a reducirse
El empleo manufacturero descendió nuevamente en agosto, prolongando una tendencia que comenzó en septiembre de 2025.
La contracción se aceleró hasta alcanzar su ritmo más intenso desde abril, aunque siguió siendo moderada.
Al mismo tiempo, las empresas lograron reducir los pedidos pendientes de realización por primera vez desde marzo.
Sin embargo, esta reducción no responde únicamente a una mejora de la capacidad, sino también a la debilidad de los nuevos pedidos y al mayor uso de productos almacenados.
COMPRAS E INVENTARIOS
El deterioro de la actividad llevó a los fabricantes a adoptar una postura más prudente en sus compras.
El volumen de compras se redujo por noveno mes consecutivo, y la caída fue la más acusada desde abril de 2025.
Además, las compañías continuaron utilizando sus inventarios de materias primas, lo que provocó un nuevo descenso de los stocks de compras por undécimo mes consecutivo.
CADENAS DE SUMINISTRO
Persisten las dificultades en el suministro
Los plazos de entrega de los proveedores volvieron a alargarse significativamente durante agosto.
Aunque el deterioro fue el más moderado desde febrero, las empresas siguieron señalando problemas relacionados con:
- La escasez de materias primas.
- Las dificultades de abastecimiento de los proveedores.
- Los problemas del transporte.
- Las alteraciones en las rutas marítimas internacionales.
El informe señala específicamente el impacto de las perturbaciones en las rutas marítimas vinculadas al conflicto en Oriente Medio.
COSTES E INFLACIÓN
Los precios de la energía vuelven a elevar los costes
Uno de los principales elementos de preocupación en agosto fue el fuerte incremento de los costes de los insumos.
La inflación se aceleró notablemente respecto a julio, impulsada fundamentalmente por los precios de la energía. También aumentaron los costes del transporte y de las materias primas.
Aunque la inflación permanece por debajo de los máximos alcanzados en abril y mayo, continúa muy por encima de los niveles registrados antes del conflicto en Oriente Medio.
Las empresas trasladaron una parte de estos incrementos a sus clientes, acelerando también sus precios de venta. Sin embargo, el aumento de los precios cobrados fue claramente inferior al de los costes soportados, lo que mantiene la presión sobre los márgenes empresariales.
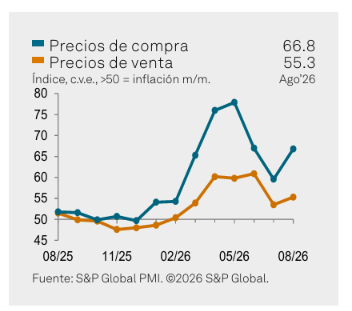
Evolución de los precios de compra y de venta en el sector manufacturero. Fuente: S&P Global PMI.
CONFIANZA EMPRESARIAL
La confianza empresarial se debilitó durante agosto y se mantuvo por debajo de sus niveles habituales.
Las empresas mostraron preocupación principalmente por dos factores: la evolución actual de las ventas y el impacto que los elevados precios de la energía pueden tener sobre sus resultados.
No obstante, continúan existiendo elementos positivos. La inversión prevista, el lanzamiento de nuevos productos y la expectativa de una eventual estabilización de la demanda y de las cadenas de suministro siguen respaldando las perspectivas de crecimiento a medio plazo.
¿QUÉ PUEDEN HACER LAS EMPRESAS?
1. Mantener prudencia en las previsiones de demanda
La caída de los nuevos pedidos aconseja evitar previsiones excesivamente optimistas.
Las empresas deberían actualizar regularmente sus previsiones de ventas y producción y trabajar con diferentes escenarios para adaptar rápidamente su capacidad.
2. Reforzar la gestión energética
La energía vuelve a convertirse en uno de los principales factores de incremento de costes.
Analizar contratos, consumos y alternativas de suministro energético puede ayudar a reducir la exposición a nuevas subidas de precios.
3. Revisar las estrategias de compras
En un contexto de menor actividad, las organizaciones están reduciendo sus compras y utilizando los inventarios existentes.
Para las áreas de Compras, el reto consiste en equilibrar la necesidad de controlar el stock con el riesgo de posibles dificultades de suministro.
4. Diversificar proveedores y rutas de suministro
Los problemas de transporte internacional y el alargamiento de los plazos de entrega siguen siendo relevantes.
Identificar proveedores alternativos, revisar rutas logísticas y analizar posibles fuentes de suministro más próximas puede mejorar la resiliencia.
5. Proteger los márgenes
Los costes de los insumos están aumentando a un ritmo superior al de los precios de venta.
Además de revisar precios, las empresas deberían buscar mejoras de productividad, renegociar contratos y detectar oportunidades de ahorro que permitan limitar el impacto sobre los márgenes.
6. Mantener capacidad de reacción
El PMI muestra un deterioro de la industria, pero todavía relativamente moderado.
La prioridad debería ser conservar suficiente flexibilidad operativa y financiera para responder tanto a una posible recuperación de la demanda como a un deterioro adicional del mercado.
El PMI de agosto refleja, por tanto, un sector manufacturero que vuelve a perder impulso, condicionado por la debilidad de la demanda, el aumento de los costes energéticos y las dificultades todavía presentes en las cadenas de suministro.
Para las empresas, el desafío pasa ahora por proteger los márgenes, mantener el control sobre los inventarios y las compras y reforzar la resiliencia de sus cadenas de suministro, sin perder capacidad para reaccionar cuando la demanda vuelva a recuperarse.
Equipo de redacción AERCE
