
SECTOR MANUFACTURERO ESPAÑOL – PMI SEPTIEMBRE 2026
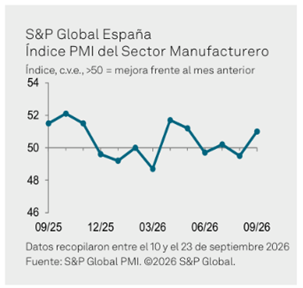
La industria manufacturera española mostró una ligera mejoría en septiembre. El PMI Manufacturero aumentó hasta los 51,0 puntos, frente a los 49,5 registrados en agosto, recuperando terreno y situándose nuevamente por encima del umbral de crecimiento. La mejora estuvo impulsada principalmente por el aumento de la producción, que creció por primera vez en cuatro meses, y por la recuperación de los pedidos de exportación.
Sin embargo, el contexto continúa siendo exigente. La demanda total volvió a contraerse por quinto mes consecutivo, las empresas siguen señalando incertidumbre en los mercados y el fuerte incremento de los costes energéticos y de transporte volvió a presionar los márgenes empresariales.
“El desempeño del sector manufacturero español mejoró en septiembre, mostrando su resiliencia frente a unas presiones de los precios cada vez más intensas. La producción aumentó, impulsada en parte por un mayor volumen de nuevos pedidos de exportación, mientras que el empleo se estabilizó tras un periodo sostenido de destrucción de puestos de trabajo. Asimismo, la confianza en las perspectivas futuras también se fortaleció ante la expectativa de un mayor crecimiento de la demanda del mercado durante los próximos doce meses.
Estos avances positivos se produjeron a pesar de las elevadas presiones de los costes y de la persistente incertidumbre geopolítica, especialmente en relación con la situación en Oriente Medio. Las empresas volvieron a señalar que los problemas de suministro siguen siendo graves, y que provocaron un aumento de los precios y retrasos en la entrega de insumos, además de mantener la demanda de productos en niveles moderados en general”.
Paul Smith, Economics Director de S&P Global Market Intelligence.
DEMANDA Y PRODUCCIÓN
La producción vuelve a crecer. La producción manufacturera aumentó por primera vez en cuatro meses. Las empresas atribuyen este avance a la puesta en marcha de nuevos proyectos y a una mejora de los pedidos internacionales. Los nuevos pedidos de exportación crecieron por primera vez desde agosto de 2025.
La demanda doméstica sigue débil.A pesar de la mejora en exportaciones, los nuevos pedidos totales volvieron a disminuir. Aunque la caída fue la más moderada de los últimos cinco meses, las empresas siguen señalando como principales factores la incertidumbre del mercado, la presión competitiva y el impacto del aumento de los precios sobre la demanda.
EMPLEO Y CAPACIDAD
Se frena la destrucción de empleo. El empleo se mantuvo estable en septiembre, poniendo fin a doce meses consecutivos de reducción de plantillas. Algunas empresas contrataron personal para hacer frente al aumento de la carga de trabajo, aunque otras mantuvieron políticas de sustitución limitada de bajas voluntarias.
Aumentan los pedidos pendientes.Los pedidos pendientes crecieron por quinta vez en los últimos seis meses y registraron su mayor incremento desde mayo. Los retrasos en las cadenas de suministro siguieron dificultando la producción y contribuyeron a la acumulación de trabajo pendiente.
CADENAS DE SUMINISTRO
Persisten los problemas de abastecimiento. Los plazos de entrega de los proveedores continuaron deteriorándose. Las empresas vinculan estos retrasos a la escasez de existencias en proveedores y a las interrupciones de rutas marítimas estratégicas derivadas de las tensiones geopolíticas.
Las dificultades de suministro llevaron a muchas organizaciones a reducir sus compras por décimo mes consecutivo, aunque a un ritmo más moderado que en meses anteriores.
COSTES E INFLACIÓN
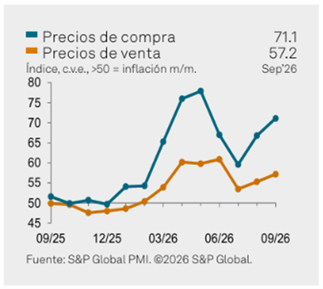
Fuerte aceleración de los costes. La inflación de los costes de los insumos alcanzó su nivel más alto en cuatro meses. Entre los principales factores destacan:
- Incremento de los precios de la energía.
- Aumento de los costes de combustible.
- Encarecimiento de productos derivados del petróleo.
- Incremento de los costes de transporte y fletes.
- Subidas generalizadas de precios por parte de los proveedores.
- Las empresas vuelven a subir precios.
Ante la fuerte presión de costes, los fabricantes trasladaron parte del incremento a sus clientes. La inflación de los precios de venta alcanzó su nivel más elevado desde junio, aunque las presiones competitivas limitaron parcialmente estas subidas.
CONFIANZA EMPRESARIAL
La confianza de las empresas manufactureras mejoró hasta alcanzar su nivel más alto desde febrero. Las compañías esperan una recuperación gradual de la demanda y confían en captar nuevos pedidos tanto de clientes actuales como de nuevos mercados durante los próximos doce meses.
No obstante, continúan existiendo preocupaciones relacionadas con el incremento de los costes energéticos, las tensiones geopolíticas y la evolución futura de la demanda.
¿QUÉ PUEDEN HACER LAS EMPRESAS?
1. Reforzar la vigilancia sobre costes energéticos y logísticos
El principal riesgo para la rentabilidad sigue siendo el fuerte incremento de los costes de energía, transporte y materias primas.
2. Diversificar proveedores y rutas de suministro
Las interrupciones logísticas continúan afectando los plazos de entrega. Diversificar fuentes de suministro puede reducir la exposición al riesgo.
3. Aprovechar la recuperación de las exportaciones
La mejora de los pedidos internacionales representa una oportunidad para compensar la debilidad de la demanda nacional.
4. Ajustar la planificación de inventarios
Los retrasos de proveedores y el aumento de pedidos pendientes aconsejan mantener una gestión más proactiva de stocks críticos.
5. Prepararse para una posible recuperación de la demanda
La mejora de la confianza empresarial y de la producción puede anticipar una fase de crecimiento más sólida si se estabiliza el entorno económico.
CONCLUSIONES
El PMI de septiembre muestra una industria manufacturera que vuelve a terreno positivo, impulsada por la recuperación de la producción y la mejora de las exportaciones. La estabilización del empleo y el aumento de la confianza empresarial son señales alentadoras tras varios meses de debilidad.
Sin embargo, la recuperación sigue siendo frágil. La demanda total continúa contrayéndose, los problemas de suministro persisten y la inflación de los costes vuelve a intensificarse, impulsada principalmente por la energía, el transporte y los derivados del petróleo.
Para la función de Compras, el entorno exige equilibrar dos prioridades: asegurar el suministro en un contexto de tensión logística y contener el impacto de unos costes que vuelven a acelerarse. La mejora de la actividad es una señal positiva, pero la consolidación del crecimiento dependerá de la evolución de la demanda y de la estabilidad de los mercados energéticos y geopolíticos.
MENSAJE CLAVE PARA COMPRAS
La industria manufacturera vuelve a crecer, pero la prioridad para Compras sigue siendo proteger márgenes, asegurar el abastecimiento y gestionar el riesgo de costes en un entorno donde la demanda mejora lentamente mientras la inflación vuelve a ganar intensidad.
Más info sobre el PMI del Sector manufacturero de septiembre
